एक ऋण उछाल के बाद, भारतीय बैंक ख़राब ऋणों से कुचले गए — सकल NPA 2018 में 11.2% पहुँचा। एक सफ़ाई हुई: 2016 दिवाला एवं शोधन अक्षमता संहिता, बड़े पूंजी निवेश, और सार्वजनिक-क्षेत्र के बैंकों का 27 से 12 में विलय।
बैंकिंग और वित्तीय सुधार
बैंकिंग और वित्तीय सुधार
एक दशक पहले भारतीय बैंक ख़राब ऋणों के नीचे दबे थे — सकल ग़ैर-निष्पादित परिसंपत्तियाँ (NPA) 2018 में 11.2% के शिखर पर पहुँचीं। सुधारों की एक शृंखला ने इसे पलटा: दिवाला एवं शोधन अक्षमता संहिता (2016) ने चूककर्ता कंपनियों के समाधान की समयबद्ध प्रक्रिया बनाई, सार्वजनिक-क्षेत्र के बैंक पुनर्पूंजीकृत हुए और 27 से 12 में विलय हुए, और एक 'बैड बैंक' (NARCL) स्थापित हुआ। सकल NPA मार्च 2025 तक घटकर 2.2% रह गया, बहु-दशकीय निचला स्तर, और बैंक रिकॉर्ड लाभ पर लौटे। काउंटर सकल NPA अनुपात दिखाता है।
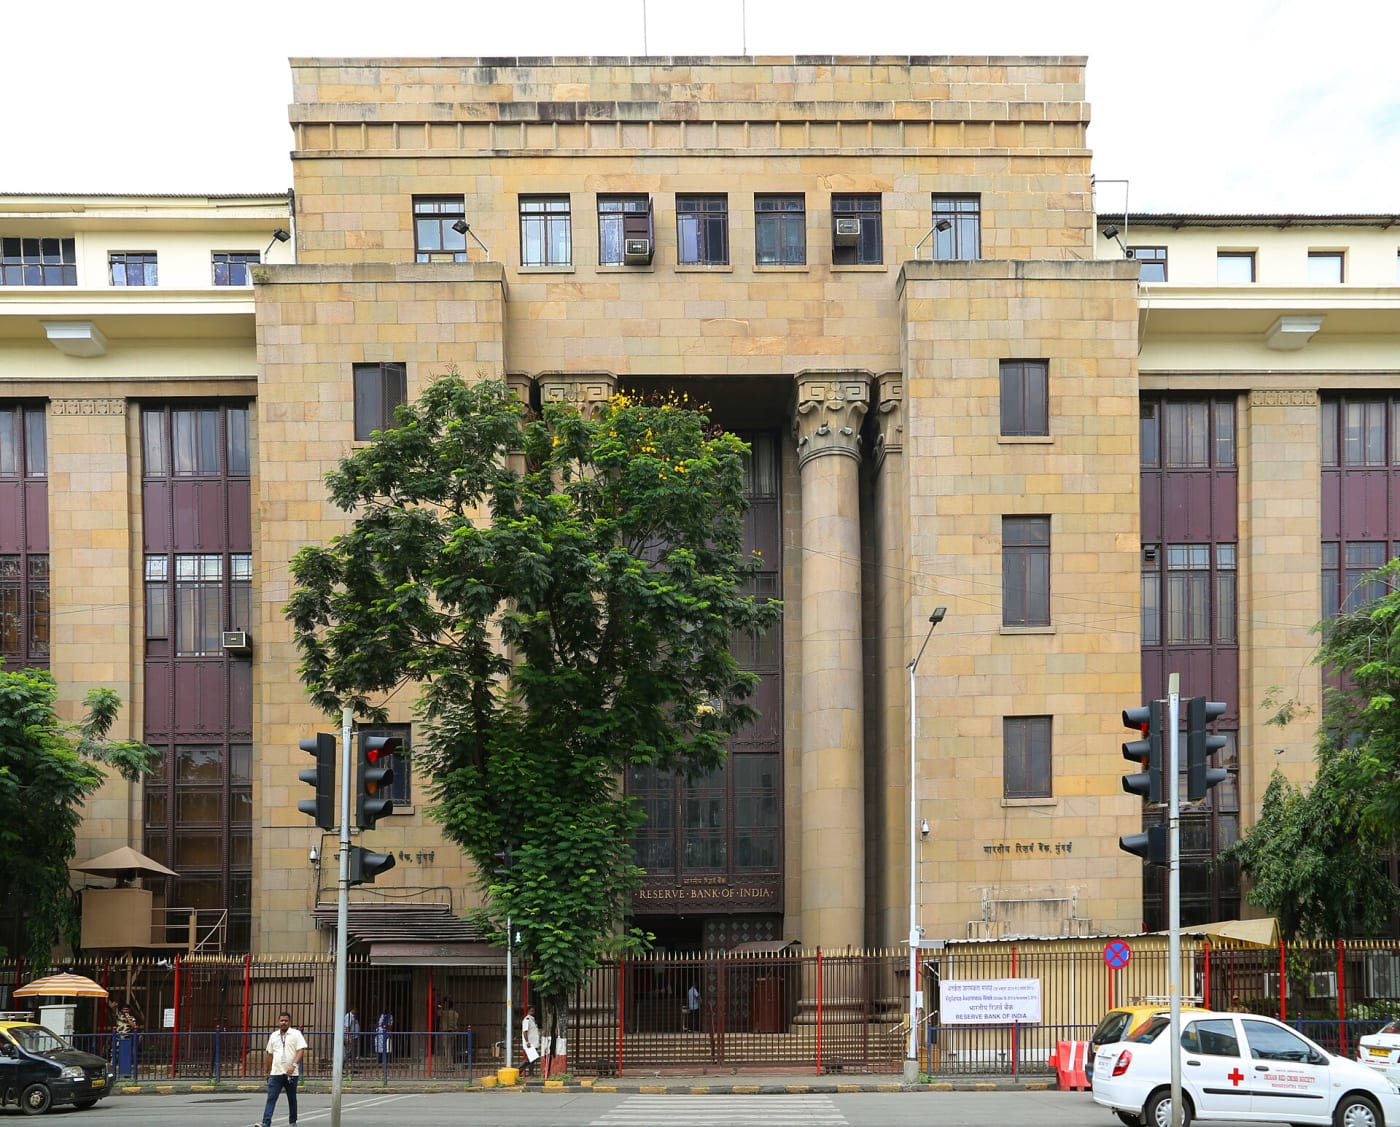
2.2%
सकल NPA (मार्च 2025), बहु-दशकीय निचला स्तर
27 → 12
विलय के बाद PSU बैंक
₹4.32 लाख करोड़
IBC समाधान योजनाओं से प्राप्त (मार्च 2026 तक)
बैंकों का सकल NPA अनुपात (मार्च 2018 → मार्च 2025)
| वर्ष | बैंकों का सकल NPA अनुपात (मार्च 2018 → मार्च 2025) |
|---|---|
| 2015 | 4.3 % |
| 2018 | 11.2 % |
| 2019 | 9.1 % |
| 2020 | 8.2 % |
| 2021 | 7.3 % |
| 2023 | 3.9 % |
| 2024 | 2.8 % |
| 2025 | 2.2 % |
| बिंदुदार पट्टियाँ वे वर्ष हैं जिनके आँकड़े स्रोत प्रकाशित नहीं करता; प्रकाशित वर्षों के बीच का आकार खींचा गया है, मापा नहीं गया। | |
2015
0.0%
बैंकों का सकल NPA अनुपात (मार्च 2018 → मार्च 2025)
20152025
2015 से
कमी
−2.1 %
2015
4.3 %
2025
2.2 %
बिंदुदार पट्टियाँ वे वर्ष हैं जिनके आँकड़े स्रोत प्रकाशित नहीं करता; प्रकाशित वर्षों के बीच का आकार खींचा गया है, मापा नहीं गया।
यह क्यों मायने रखता है स्वस्थ बैंक वृद्धि के लिए अधिक ऋण दे सकते हैं; IBC ने चूक के इर्द-गिर्द संस्कृति भी बदली — उधारकर्ता अब न चुकाने पर अपनी कंपनी खो सकते हैं।
- सकल NPA: 11.2% (मार्च 2018 शिखर) → 2.2% (मार्च 2025)
- IBC (2016); PSU बैंक 27 → 12; रिकॉर्ड बैंक लाभ
- स्रोत: भारतीय रिज़र्व बैंक
इतिहास
बदलाव
सकल NPA मार्च 2025 तक 2.2% के बहु-दशकीय निचले स्तर पर आया और बैंक रिकॉर्ड लाभ पर लौटे। IBC ने उधारकर्ता व्यवहार भी बदला — प्रवर्तक अब न चुकाने पर अपनी कंपनी खो सकते हैं — जबकि UPI व डिजिटल ऋण ने पहुँच बढ़ाई।
यह कैसे काम करता है
भारत की बैंकिंग बड़े सार्वजनिक-क्षेत्र बैंकों व मज़बूत निजी बैंकों पर टिकी है, सभी RBI की देखरेख में। दशक का केंद्रीय सुधार ख़राब ऋणों की सफ़ाई था: दिवाला व दिवालियापन संहिता (2016) ने चूककर्ता कंपनियों के समाधान या परिसमापन की एकल, समयबद्ध, लेनदार-संचालित प्रक्रिया बनाई — शक्ति चूककर्ताओं से ऋणदाताओं की ओर स्थानांतरित करते हुए। कमज़ोर सार्वजनिक बैंकों को मज़बूत बनाने हेतु विलय व पुनर्पूँजीकरण भी किया गया।
आगे की राह
बदलाव वास्तविक है: बैंकों का सकल ख़राब-ऋण अनुपात 11.2% के शिखर से घटकर 2.2% (मार्च 2025) पर आया — एक बहु-दशकीय न्यूनतम — और सार्वजनिक क्षेत्र के बैंकों ने 2025-26 में ₹1.98 लाख करोड़ का अब तक का सर्वाधिक शुद्ध लाभ कमाया, जबकि उनका अपना सकल NPA अनुपात 1.93% पर आ गया। अब काम इस अनुशासन को अगले ऋण-चक्र में बनाए रखना है।
आँकड़ों में
सकल NPA 11.2% (मार्च 2018) → 2.2% (मार्च 2025); PSU बैंक 27 → 12; IBC (2016); रिकॉर्ड लाभ (सार्वजनिक क्षेत्र के बैंक ₹1.98 लाख करोड़, 2025-26)। स्रोत: RBI; PIB के माध्यम से वित्त मंत्रालय।
आँकड़े इस तिथि तक: मार्च 2025 का अंत
स्रोत: RBI आँकड़े — अनुसूचित वाणिज्यिक बैंकों का सकल NPA अनुपात (सकल अग्रिमों का %), मार्च के अंत में, 2015–2025। RBI: 8.2% (2020), 7.3% (2021), 3.9% (2023), 2.8% (2024) और 2.2% (2025); वित्त मंत्रालय: 4.28% (2015), 11.18% (2018, शिखर) और 9.07% (2019)। PIB, दिसंबर 2025: मार्च 2018 में 11.18% से मार्च 2025 में 2.2%, और सार्वजनिक क्षेत्र के 27 बैंकों का 12 में विलय (लिंक)। 2016, 2017, 2022 और मार्च 2026 में सभी बैंकों का पढ़ने योग्य आधिकारिक आँकड़ा नहीं मिला; 31 मार्च 2026 को केवल सार्वजनिक क्षेत्र के बैंकों का अनुपात 1.93% था। · लिंक